《民法改正 40年ぶりに変わる相続法》

およそ40年ぶりに相続法が見直され、2018年7月6日改正法案が可決され成立、7月13日に交付されました。
この法案により何が変わるのか、大きなものをいくつか紹介します。
🔶配偶者居住権の創設

例えば夫が亡くなった場合、子がいる配偶者の法廷相続分は遺産全体の2分の1となります。
相続財産の大分部を自宅不動産が占めている場合、現行の法律では家を処分して得た金銭で分割せざるを得なくなります。

そうすると、金銭は得られますが、今まで住んでいた家に住めなくなります。
また、自宅不動産が遺産全体の2分の1程だった場合、自宅を遺産分割でもらえば自宅に住むことは可能かもしれませんが、金銭は得られず今後の生活費が不安になるかもしれません。


このような事態を回避するため、不動産の所有権と居住権を分離し、配偶者が所有権を持たなくても自宅に住み続けることができる権利が創設されました。

これが「配偶者居住権」です。

<相続財産>
自宅3,000万円+預貯金3,000万円
夫が死亡 相続人が妻と子1人


【現行】
妻→自宅3,000万円+預貯金0円=3,000万円
子→自宅0円+預貯金3,000万円=3,000万円

【改正後】
妻→自宅居住権1,500万円+預貯金1,500万円=3,000万円
子→自宅所有権1,500万円+預貯金1,500万円=3,000万円

上記のように現行法だと妻は自宅に住もうと思った場合、預貯金はもらえないことになってしまいますが、改正後は居住権と所有権を分離するため、妻は自宅に居住する権利を取得し、預貯金も得られるようになります。

🔶預貯金の仮払い制度の創設

現行だと誰かが亡くなると被相続人の口座が凍結されて預貯金が下ろせなくなってしまいます。
預貯金債権は遺産分割の対象に含まれ、遺産分割協議が成立するまでの間は、原則として被相続人の入院費や葬儀費用など必要な資金の払い戻しができず困ることがありました。

改正後は家庭裁判所の手続きを経て預貯金債権の全部または一部を仮払いできます。
また、家庭裁判所の手続きを経なくても、預貯金債権の3分の1に法廷相続分を乗じた額のうち150万円までであれば、各相続人が単独で預貯金を引き出せることとなります。

🔶自筆証書遺言の方式緩和と保存制度の創設

遺言を残そうと思った時、自筆証書遺言だと自分で保管することになるため、発見されないとか、改ざんされるなどの恐れがありました。
また、形式用件を欠いて向こうになるなどの恐れもあります。


でも、公正証書遺言だと費用がかかるしなるべく費用がかからない方法で遺言を残したいと言う方も多くみえるのではないでしょうか。
そんな自筆証書遺言の取り扱いが改正されます。

【現行法】
・本人が全文を自筆で書く。
・自宅などに保管する。  
・家庭裁判所での検認手続きが必要。  
・要件、形式不備で無効になることもある。


【改正後】
・本文については本人が全て自筆で書く。
財産目録はパソコンなどで作成することが可能。
通帳の写しや不動産登記証明書の添付が可能(それぞれのページに署名・押印が必要)
・法務局に保管してもらえる。  
・法務局に保管したものは家庭裁判所での検認が不要。
ただし法務省令で定める様式で作成の無封の遺言書であることが必要。   (そのための確認が行われる)
・相続発生後に、相続人等は遺言書の有無の証明を法務局に請求できる。

このように方式の緩和で自筆証書遺言を利用しやすい環境にはなります。

ただ、自筆証書遺言の作成は第三者の関与がないため、遺言能力が争われる可能性があり 、注意が必要です。

ですので、やはり一番確実なのは公正証書遺言ということが言えます。

🔶施行期日

配偶者居住権の創設:2020年4月1日
自筆証書遺言の方式緩和:2019年1月13日
自筆証書遺言保存制度の創設:2020年7月10日
《資産運用》

この低金利時代、銀行にお金をただ預けておいても増えませんよね。 しかもただでさえ低い金利に税金までかかりますよね。 「えっなにそれ?」「聞いてないよ~」という人もいるかもしれません。

なぜなら、預金利息って源泉分離課税で受取利息から税金が引かれた金額が通帳や入手金明細に載ってくるのです。
受取利息にかかる税率は、所得税15%に地方税5%を足した合計20%となっています。
しかも2013年から25年間は復興特別所得税が「15%×2.1%」上乗せされます。

つまり「所得税15%+復興特別所得税0.315%+地方税5%」の計20.315%が受取利息にかかる税率でこれが差し引かれて利息として口座へ入ってくるのです。
これでは、いくら銀行に預金をしていても、なかなか増えていきませんよね。
過去には、金融資産がたくさんあって利息で暮らしていけるなんて人もいた時代もありましたが、そんな時代はもう終わりました。(+_+)

では、持っている資産を増やしていくにはどうしたらよいのでしょうか。 やっぱり持っている資産を運用することだと思います。 でも運用にはリスクもつきものなので分散して投資することをおすすめします。

私は、FPになるまであまり将来のライフプランについて考えてこなかったので、資産なんて少ししかありませんが、将来の資金に不安を感じ😖💧、株(日本株)とFXとNISAを少しずつやっています。
でも、FXはリスクも高いので投資初心者🔰の方にはあまりおすすめしません。
前述でも述べた通り、預金の利息には約20%の税金がかかります。

そこで、税金をなしにしてくれる運用があるので紹介します。

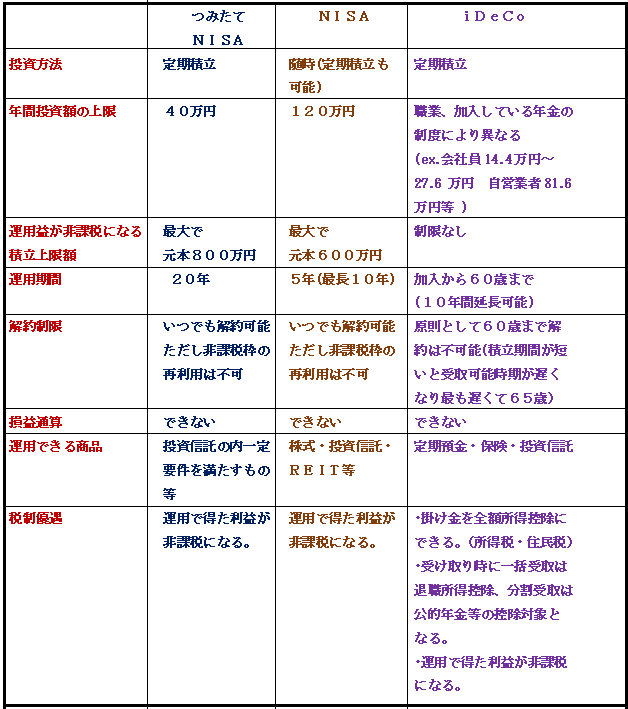
それが、「NISA」「つみたてNISA」「iDeCo」です。 何かよく分からなくても名前くらいは聞いたことがある人も多いのではないでしょうか。

*ただし、つみたてNISAとNISAは併用できず、どちらか一方しかできません。
また、NISAとiDeCoは併用できます。

●つみたてNISA、NISA、iDeCoどれをするべき?

違いが分かったところで、どれをするのが一番いいのでしょうか。

NISAのいいところは、利益が非課税になるところと必要になったらいつでも引き出せるところです。

iDeCoのいいところは、定期預金などの元本保証型の商品も利用可能なところ、税的優遇が大きいところです。
ただし、iDeCoは原則60歳まで受け取れないことに注意しなければなりません。
個人型確定拠出年金なので、資金使途は老後資金に限定されるのです。

結論は、投資をやってみたいとかそんなに長期で運用しなくてもいい、または短期間にある程度まとまった額を運用したいという時はNISA。

少額でこつこつ積立をし、ある程度長期で運用はしたいが、10年後~15年後にはマイホームを購入したい等で引き出す時が来るかもしれない等、老後までには引き出すかもしれない人はつみたてNISA。

老後の資金として運用したい、それまで引き出すつもりがない場合はiDeCo。

NISAとiDeCo両方できる余裕がある人は両方やるのが一番税的優遇が受けられるのでいいと思います。
また、優先してどれかを選ぶなら節税メリットが一番高いiDeCoだと思います。
つまりは、それぞれのいいところがあるので、状況に応じて使い分けるといいと思います。


ちなみに私は、この中ではNISAのみやっています。
私が口座を作った頃はつみたてNISAがまだなかったので(^^;。

今ならつみたてNISAを選んでいると思います。
また、iDeCoも近い将来やりたいと思っています。

しかし、まず投資をする上での大原則は近く必要となるお金を使わないこと。 長期的に運用しても問題のないお金ですることです。

《買い物節約術》

🔶現金払いは絶対損!

現金払いをやめて、電子マネーやクレジットカードを活用しよう!

日本は、他の先進国に比べて現金離れが進んでいない国と言えます。

今、日本政府も2020年東京オリンピックに向けてクレジットカードや電子マネーなど現金以外を使用することを進めています。
しかし、日本の中小小売店ではクレジットカードなど使用できない店舗もあります。

そこで、日本政府は2019年消費税を10%にするが、中小小売店を対象にキャッシュレス決済した際に5%還元する方針を打ち出しています。
ポイントを発行する会社を通じて還元し、会社の負担分を国が補助するということになります。
でも、これって消費税を上げる意味がなくなるのでは?と疑問に感じますが、日本政府はそこまでしてもキャッシュレス化を進めたいのだと思います。

また、ご存じの方も多いと思いますが、現在でもキャッシュレスの方が断然得することが多いのです。 これを機に、現金は最低限にしてクレジットカードや電子マネー、QRコードでの決済を活用してみてはいかがでしょうか。

🔶急にキャッシュレスと言われても、どうすれば・・・

今まで、ほとんど現金払いをしていて、クレジットカードもあまり使用したことがないという人は、使いすぎてしまいそうで恐いということもありますよね。

現金なら、使用してもいい分だけ銀行から下ろしてきて、その範囲で使えば使いすぎるということもありませんし、あといくら使えるかも目でみて分かりやすいですよね。
反面、小銭が残ってしまったりもします。


そういう人におすすめなのは、例えば食費であれば、一ヶ月分もしくは一週間分ずつ電子マネーなどにチャージしておくのです。

そうすれば、電子マネーの残高であと使える分がいくらか分かりますよね。
また、使用すればポイントもつくしクレジットカードからチャージすればクレジットカードにもポイントがつきます。

そして、たまったポイントはクレジットカードのポイントなら商品券や他の電子マネーのポイントに交換することもできます。
電子マネーのポイントは、ポイントを電子マネーに交換することができ、そのまま使用することができます。

また、クレジットカードで買い物した時は、明細をとっておいて支払い日ごとに合計しておけば、使いすぎることを避けることができます。

現金より、随分お得だとは思いませんか?

🔶nanacoカードでお得に❗

例えば、セブンイレブンなどで使える電子マネーのnanacoカードは発行手数料が通常では300円かかります。

でも、入会したら300ポイント付くキャンペーンをしているときに入れば、1ポイント1円 で使えるので、実質無料です。

また、イトーヨーカドーなら毎月8・18・28日のハッピーデーに無料でカード作れます。 ただし、入会当日に 1000円以上のチャージが必要になります。

nanacoポイントは電子マネーnanacoでの支払い100円に対して1ポイントが貯まります。
イトーヨーカドーやセブンイレブンだけでなく、nanacoカードが使えるお店は他にも色々あります。

それだけでもお得なのですが、クレジットカードからチャージできるので、クレジットカードからチャージすれば、クレジットカードのポイントもつきます。
ポイントを二重に取ることができるのです。

ただ、すべてのクレジットカードでポイントが貯まる訳ではないので、注意が必要です。 ポイントの還元率もクレジットカードの種類によって違います。

ポイント還元率が特に高いカードを紹介します。

 ・ リクルートカードプラス
  還元率:2.0% 年会費:2,000円

・ リクルートカード
 還元率:1.2% 年会費:無料

・ 楽天カード JCB
  還元率:1.0% 年会費:無料

ちなみに私は、楽天カードJCBを使用しています。

🔶nanacoカードで税金を支払って得をする❗

nanacoカードで税金が支払えます。
私も、この方法で固定資産税などの支払いをしています。

クレジットカードからチャージできるので、税金を支払う分をクレジットチャージして、nanacoカードで税金を支払うことができます。

ただし、nanacoポイントは付きません。
しかし、クレジットカードのポイントは付きます。
しかも、クレジットカードなので支払いは翌月以降になります。
クレジットカード払いができない税金を間接的にクレジットカードで支払うことができるのです。

また、この他にも公共料金や自賠責保険料、その他収納代行サービスに利用できますので、ポイントを貯めることでかなり節約をすることができます。

🔶クレジットカードで買い物をし、ポイントを還元して得をする❗

クレジットカードでの買い物はポイントが付きお得なのですが、どのクレジットカードを使う方が得をするのでしょうか。

先程も述べた通り、nanacoカードにチャージするなら、楽天JCBやリクルートカードがお得です。
また、よく行くお店があればそのお店のクレジットカードを持てば、買い物が激得になります。
そのお店のクレジットカードを使えば、いつでも又は決まった日に3%~5%程オフになるのです。

🔶オリコカードでお得に❗

クレジットカードで買い物をするならオリコカードもおすすめです。

年会費は無料で還元率は1%と一般のカードと比べて、高還元率です。
さらに入会後6ヶ月は、5000ポイントを上限としてポイント加算倍率が2%にアップする。
ネットショッピングサイトの「オリコモール」を経由してネットで買い物すれば、0.5~最大14%もポイントがアップします。

【オリコモールを経由】+0.5%加算
アマゾン→+0.5%加算
楽天市場→+0.5%~最大14%

そして貯まったポイントはdポイントやnanacoやAmazonギフトカード、楽天ポイントや商品券などに交換できます。
ポイントごとに好きな商品にも交換できます。

私は、nanacoカード、楽天JCBカードとオリコカードを主に使用しています。

皆さんも、ポイントで節約してみてはいかがですか。


《人生100年時代を生きる マネープラン》

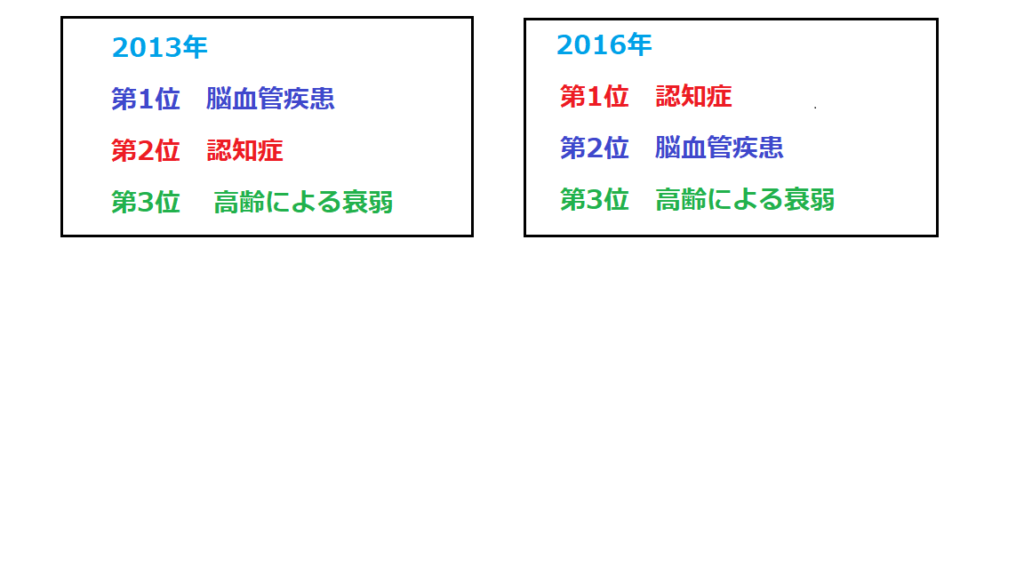
厚生労働省の調査によると介護が必要となった主な原因は、2013年では脳血管疾患が一番多かったのですが、2016年では認知症が第1位となりました。
今後もこの傾向は続くだろうと思われます。

●介護でかかる費用はどのくらい?

これは平成27年の実態調査の結果ですが、在宅介護の場合でも、住宅の改造やベッドの購入等で一時的にかかった費用は約80万円+介護保険サービス事故負担分や消耗品購入等で月々かかる費用が平均5万円で平均介護期間は59.1ヶ月で合計すると約376万円となります。
自宅介護でこの金額ですので、高齢者ホーム等利用した場合にはもっとかかることが想定されます。
また、施設を利用する場合、介護保険サービスを利用できる施設がどうか確認が必要です。

●相続や家の問題

人生100年時代といいましたが、必ずしも健康で100年過ごせるわけではありませんよね。
前のところで介護が必要となる原因の第1位は認知症という話をしました。
自分だけでなく家族が困らないように、認知症になる前に相続のこと自宅のことを解決しておく必要も出てきます。
もし、重度の認知症になってしまったら、もう自分の意向を伝えることもできません。 自宅等、自分名義のものがあれば、これをどうしたいか決めておくことができれば、家族も困りません。
また、事業継承をおこなわなければならない場合、決めずに意思疏通を図ることができなくなったらさらに大変です。

遺言書は亡くなった後の財産分与等について残しておくものですが、生きている内に自分が判断能力があるうちに、前もって内容や援助してくれる人(後見人等)を決めておく制度があります。
これが 任意後見制度です。今後この制度を活用する必要がある人が増えるものと思われます。

また、今もうすでに重度の認知症になってしまい家族が困っているというケースも多いのではないのでしょうか。
まだ認知症になっていない時点で手を打たなければこのようなケースが今後も多くなっていくでしょう。

私が聞いたケースでこんなケースがありました。
娘さんからの相談で、家が父親名義で、父親が一人で住んでいたのですが認知症になり高齢者施設に入りました。
重度の認知症で意思疏通を図ることができません。

家は一軒家でもう誰も住む予定もなく、空き家になってしまいました。
空き家の管理は娘さんがするということで市には届けは出していますが、娘さんの家からも少し遠く、行かなければ敷地内に草も生えてきて、木の枝も延びてくるし、家を処分したくてもできなくて困っているということでした。

そこで、成年後見制度を利用されたらどうかとおすすめしました。
制度自体は聞いたことがあるけど、よく分からず専門家に頼んだりしなければならず、高額なのではないかと思っていらっしゃるようでした。
きっとそういう方が多いのではないでしょうか。

家族が成年後見開始を申し立てることができますし、家庭裁判所が後見人等を決定しますが、行政書士や弁護士等の専門家でなくても親族が後見人になることもできます。

専門家に依頼すれば、報酬など別途料金がかかります。
「自分で申し立て、親族である自分が後見人になれれば、自分で父親の財産管理ができるようになります。そうすれば、家の売却等も家庭裁判所の許可は必要になりますが、必要があればできるようになりますよ。」とお伝えしました。
そうしたら、一度やってみますとのことでした。

戸籍謄本等提出しなければならない書類はありますが、手続きの費用は印紙代数千円程度と医師の鑑定費用が5万円程度(鑑定が省略される場合も多い)となります。

申し立てから約2~4ヶ月の審査期間を経て、家庭裁判所が後見人等を選任して後見開始となり、家庭裁判所が監督します。

現在、お困りの方はこの後見制度を利用されることをおすすめします。


≪住宅ローンは変動金利か固定金利か≫

住宅ローンを組む時、気になるのは金利ですよね。
金利によって返済までに支払う金額が大きく変わっていきます。
 では、どういった金利の融資を受けるのが一番よいのでしょうか。
それは、独身か既婚か子どもの年齢、子どもの人数、家庭の収入や預貯金によって、変わってきます。 まず、どういった融資のタイプがあるのかみていきましょう。
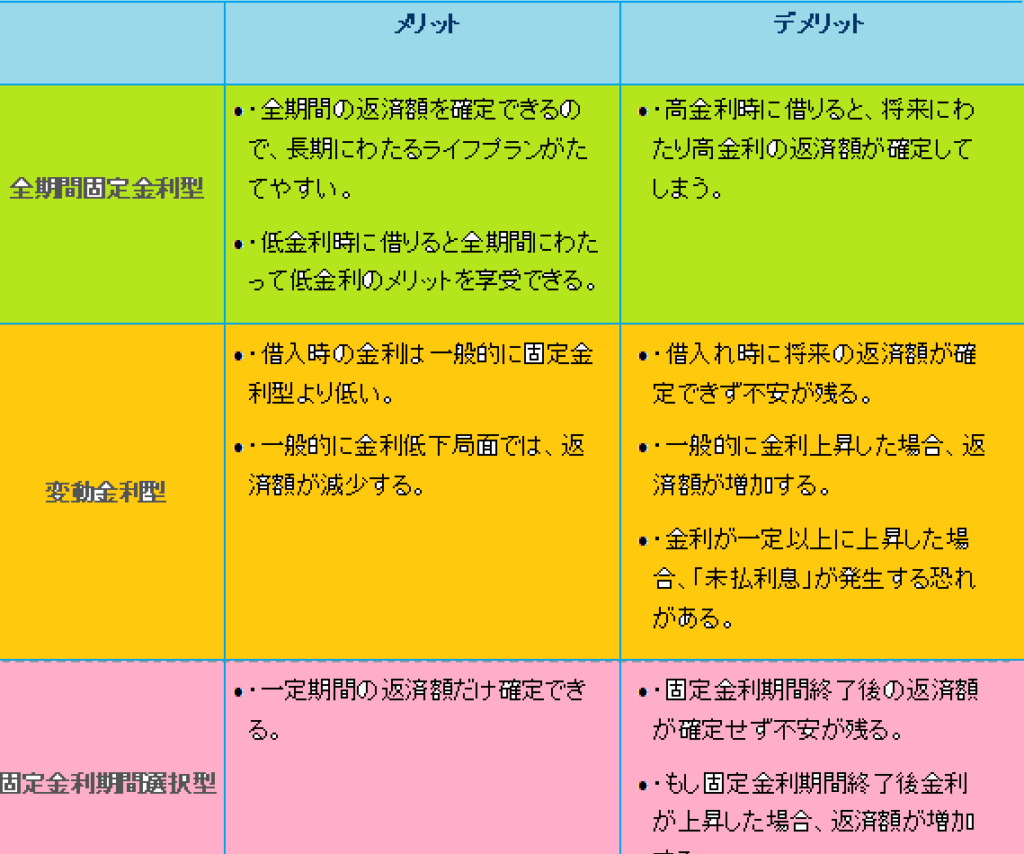
大きく分けて融資タイプは下記3つの型があります。
それぞれのメリット、デメリットをまとめた表を載せましたのでご参照ください。

融資のタイプ

住宅金融普及協会HPより

 【全期間固定型】

その名の通り、全期間金利が変わらないので、安心のプランといえます。
特に、お子さんがいてこの先支出が多くなることが予想される家庭には、このプランがおすすめです。


この先のお金がいろいろとかかるのに金利が高くなったら負担が大きくなり、払えるかどうか不安ですよね。
このプランなら金利の不安を抱えることなく、今後のプランが立てられます。
ただ、借入する最初の時点では、固定金利は変動金利に比べて一般的に高い設定になっています。

必ず 長期金利の方が高くなります。(とはいえ今は、全期間固定型、フラット35でも2%を切る低金利です。) ですので、預貯金に余裕があり、金利が高くなっても対応できる人は特に全期間固定にする必要はないと思います。

【変動金利型】

このタイプは、金利が上昇して支払う金額が多くなっては困る!という人にはあまりおすすめはしません。
今は低金利ですので、金利が上昇しても対応できるくらいの資金はあるが、初めの金利は抑えたいという人にはおすすめです
。

変動金利は、短期プライムレートに連動して銀行が上下させることができる金利タイプです。

短期プライムレートは、政府が設定する政策金利の影響を強く受けます。
政府は、景気をよくするために投資や消費を促進したいときは政策金利を下げます。(これが金融緩和です。)

変動金利は長期金利よりも低くなりますので、返す金額も少なくなり魅力ですよね。
しかし、金利が上がった時のリスクは自分が負うのです。

ですからそのリスクを覚悟の上で融資を受ける必要があります。
変動金利(半年型)の場合、金利見直しは半年ごとですが、毎月の返済額見直しは5年に1度となっています。

つまり、毎月返済額が5年間は一定であっても、半年毎に金利が見直されるタイミングで、元金と利息の割合はその度に変更されます。
そのため、金利が上昇すると利息の割合が増え、元金がなかなか減っていかないという事態になるのです。
へたをすると金利の上昇具合によっては、利息が毎月の返済を上回る可能性もあります。

変動金利(半年型)は、金利をチェックしていなければ、金利が上昇しても毎月の返済額が変わらないため、金利の上昇に気づかないというリスクもあります。
そういったリスクを踏まえた上で、融資を受けることをおすすめします。

【固定金利期間選択型】

このタイプはとりあえず当初5年間や10年間金利リスクを負いたくない場合に利用するものです。
または、初めは金利が低い変動金利にしておいて後から固定金利に変更する場合にも使用します。


ですが、固定期間が長くなればなるほど金利が高くなるので、あまり長い期間(10年以上等)固定にするなら、いっそ全期間固定金利にしたようがよいのではないかと私は思います。

最初の一定期間は金利が固定されるタイプで、固定金利期間終了後は、終了時点の変動金利型または、固定金利型(期間選択型を含む)を再選択することとなります。

固定期間型の期間によっては全期間固定金利よりも高くなる可能性もあります。

通常、固定金利期間は変動金利よりも高くなるのが一般的ですので、一方的に銀行に有利な変動金利となります。

●まとめ

住宅ローンを借りる上で、金利は重要ですよね。 

金利によって、返済する額がかなり変わってきます。
住宅ローンの返済期間、返済終了する年齢、返済までの間のライフプラン等いろいろ考えた上で慎重に選ぶことが必要です。


《まだまだ得するふるさと納税!》

2019年6月から返礼品の上限が下がることが決まりました。
これまで高還元率だった自治体も今後は限度額を見直すことになるでしょう。
もうすでに、還元率を3割以内とすると表明した自治体もあります 。

だったら今のうちにふるさと納税をしないと得をしないのでは?と思うかもしれませんが、そんなことはありません。
まあ、少しでも還元率のいい返礼品がほしいと思う人は急いだ方がいいでしょう。
また、消費税が増税されると現在と比べて実質の還元率は下がると言えるでしょう。
しかし返礼品は寄付額の3割以下になるとはいえ、自己負担額2,000円で特産品をもらえるこの制度は、まだまだお得です❗ 逆にふるさと納税を使わないと損です。

🔶ふるさと納税の仕組み

① 寄付したい自治体に寄付をする。
② 自治体より申請書が届く。
③ 返礼品が自治体から届く。

④ 自治体へワンストップ特例の申請書を送付する。 又は、確定申告をする。


【以下の方は確定申告が必要】
・自営業者や給与所得者で年収2,000万円以上の方
・高額医療費の支払いがあり医療控除などの申告がある方
・6団体以上の自治体へ寄付をした方
・ワンストップ特例の申請書を提出できなかった方等

⑤ワンストップ特例を使う方は、寄付額から自己負担額を引いた分を住民税から控除される。(上限額に達していなければ、自己負担額は2,000円)

確定申告をした方は、寄付額から自己負担額を引いた分の所得税からの還付と住民税の控除がされる。

🔶ふるさと納税で得をする❗

①寄付金の自己負担額はたったの2,000円。
 
ふるさと納税は所得や家族構成で控除の上限額が変わる。
例えば年収500万円(夫婦+子ども)なら40,000円まで。
寄付額がここまでなら自己負担額は2,000円になる。
たったの2,000円でそれ以上の返礼品をもらえます。

② ワンストップ特例で確定申告が不要に!(寄付できる自治体は5ヶ所まで)

ワンストップ特例を使える条件に当てはまる人なら確定申告が必要ありません。

③ 今、ほしいものがないのなら返礼品の代わりにポイントに変える方法もあり。 返礼品の代わりにポイントを発行する制度があります。

この制度に対応している自治体ならポイントに変えておいて後で欲しい返礼品に交換することができます。

④ 寄付をするとき、クレジットカードも使える。

クレジットカードを使ってクレジットカードのポイントもゲット!
ちなみに私は、楽天市場で楽天カードを使ってふるさと納税をすることが多いです。

🔶まとめ

ふるさと納税はやった方が絶対お得です。
高還元率の時代は終わるかもしれませんが、それでも使って損はないと思います。

≪増税に合わせてそれを補完するための措置 住宅ローン減税とすまいの給付金≫

【住宅ローン減税の拡充!】

2019年度の与党税制改正大綱がまとまりました。
その消費税対策の目玉の一つが、住宅ローン減税の拡充です。

消費税が引き上げられる19年10月1日から20年12月末までに入居する住宅に限り、所得税や住民税の控除を受けられる期間をいまの10年間から3年延長し、13年間にします。

住宅ローン減税は、毎年末のローン残高の1%を所得税から差し引くことができる制度です。

一般住宅の場合、10年間で最大計400万円(特定の住宅は500万円)が年末調整などで還付されます。(1年目のみ確定申告が必要)
延長する3年間は、住宅やマンションの建物購入価格の2%を3年かけて所得税等から差し引きます。

上記の建物の2%の還付額と、借入残高の1%を3年間還付した場合の額を比べて、少ない方の額が実際の減税額になります。

【すまいの給付金】

住まいの給付金は、消費税引き上げによる住宅取得者の負担を緩和するために創設した制度となります。

ポイントは下記の通り!

・ 引上げ後の消費税率が適用される住宅を取得する場合、引上げによる負担を軽減するため現金を給付

・ 平成26年4月から平成33年12月まで実施

・ すまい給付金を受け取るためには、給付申請書を作成し、確認書類を添付して申請することが必要

消費税率8%の時は収入額が510万円以下の方を対象に最大30万円、10%の時は収入額の目安が775万円以下の方を対象に最大50万円を給付するものとなります。

住宅ローン減税は、所得税等から控除するため、収入が低いと所得税等から年末残高の1%を控除しきれないこともあるため、効果が小さくなります。

すまいの給付金は、収入額の一定の額以下と決まっているため、住宅ローン減税の拡充により負担軽減効果が低い収入層に対し、消費税率引き上げによる負担の軽減をはかるものです。

また、住宅ローン減税とすまいの給付金は併用ができますので、ぜひ対象の方は両方活用することをお勧めします。

住宅ローンを組むときには、金利も重要ですよね。
住宅ローンの各金融機関の金利情報は、住宅金融普及協会のページから確認できますので、参考にしてみてくださいね。

住宅ローン 金利情報【住宅金融普及協会】
https://www.sumai-web.tv/loan_kinri/

《住宅はいつまでに契約し、引き渡しが完了すれば、8%で済むのか?

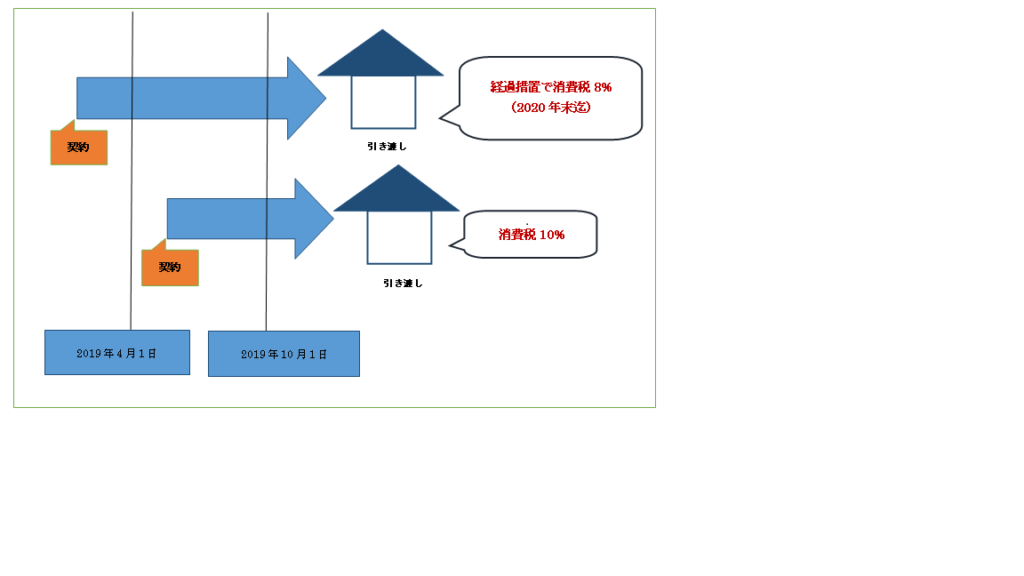
住宅の場合、契約から引き渡しまでかなりの期間があるため、経過措置が適用される見込みです。

注文住宅の場合、19年3月末までに契約を結んでおけば、引き渡しが増税となる10月以降になっても、税率は8%となります。

建売の場合、19年9月30日までに不動産の引き渡しを受ければ、税率は8%となります。

不動産の売買契約は締結していても、契約から引き渡しまである程度の時間がかかるので、注意が必要です。

【注文住宅の場合】

≪住宅購入は消費税増税前が得か。後が得か。≫

●消費税はどこにかかる?

まず、住宅を購入にするにあたり、購入金額に消費税がかかる訳ではないことを知ってください。

土地には消費税はかからないのです。
消費税がかかるのは建物ということになります。

それを踏まえた上で、消費税増税前の購入が得か、後が得かを考えましょう。

また、住宅を購入する際には、不動産会社が仲介した場合には、不動産会社に対して仲介手数料を支払うことになります。
この仲介手数料は、売買価格が400万円を超える場合には、「(売買価格×3%+6万円)×消費税」となり課税対象となるため注意が必要です。
※ただし、この金額は報酬の限度額ですので、これより安くなる場合もあります。